
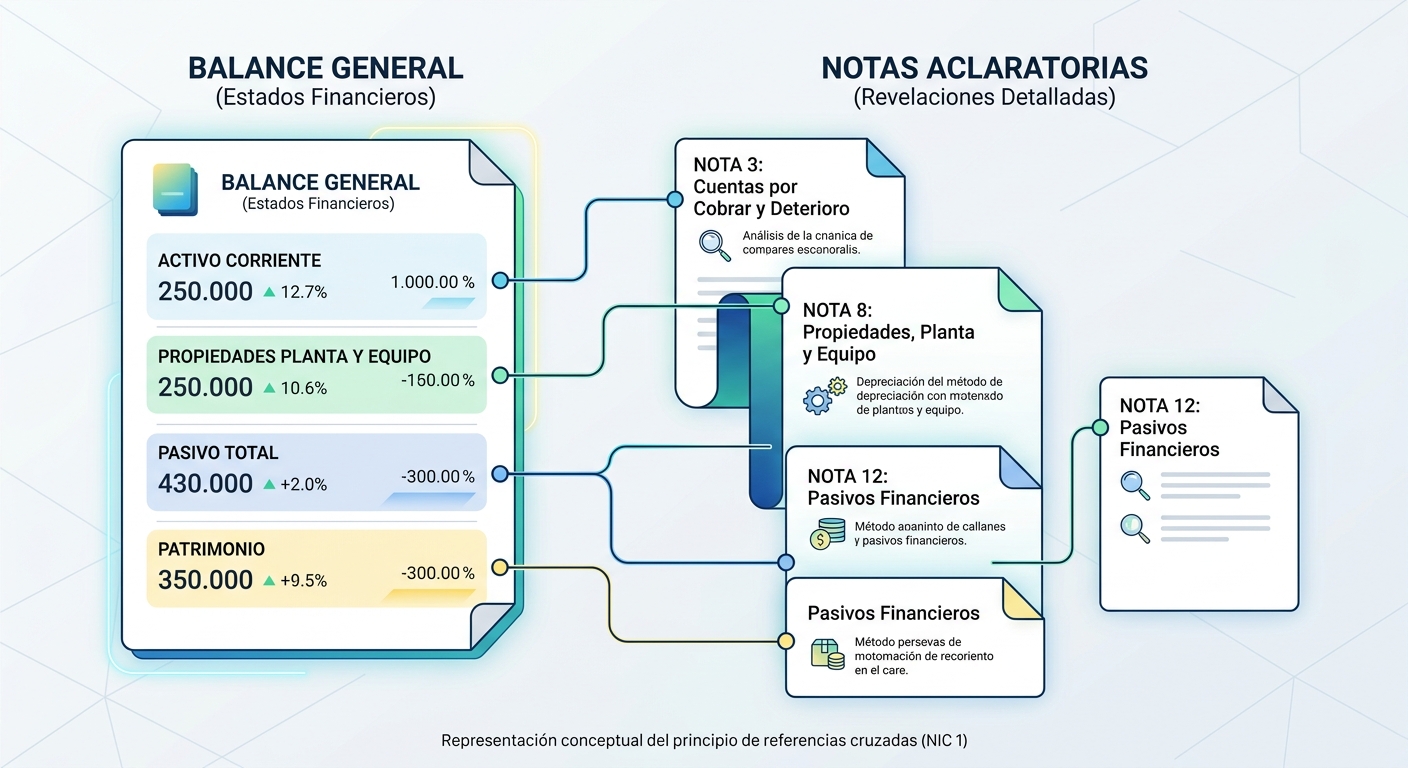
Las Notas Aclaratorias a los Estados Financieros constituyen la memoria explicativa que transforma los números de los balances en información estratégica, transparente y auditable. En Chile y América Latina, bajo el marco de las Normas Internacionales de Información Financiera (NIIF / IFRS), estas notas son parte integrante e indivisible de los estados financieros. Domine la redacción y estructura de las notas aclaratorias a los estados financieros según NIIF/IFRS. Guía práctica sobre revelaciones clave, NIC 1 y auditoría.
Introducción
La dimensión cualitativa de la contabilidad: Por qué los números no bastan
Imagine leer el informe médico de un paciente que solo contiene dos datos: «Presión arterial: 120/80. Peso: 70 kg». A simple vista, las cifras parecen impecables. Sin embargo, ese reporte omite información crucial: ¿el paciente toma medicamentos para controlar la presión?, ¿ha perdido diez kilos de forma drástica en el último mes?, ¿padece alguna condición hereditaria de riesgo? Sin ese contexto, la evaluación médica queda incompleta y puede llevar a un diagnóstico equivocado.
En el mundo corporativo ocurre exactamente lo mismo. El Balance General y el Estado de Resultados ofrecen una radiografía cuantitativa: muestran cuánto tiene la empresa, cuánto debe, cuánto vendió y cuál fue la utilidad del ejercicio. Sin embargo, las cifras frías por sí solas no explican la calidad de esos resultados ni las circunstancias que los originaron.
- Un saldo de $100.000.000 en cuentas por cobrar parece un activo sólido, pero ¿qué ocurre si el 80% de esa deuda corresponde a un cliente que acaba de declararse en quiebra?
- Una utilidad neta relevante en el ejercicio puede parecer un síntoma de excelente gestión, pero ¿qué pasa si el 90% de esa ganancia provino de la venta extraordinaria de un terreno y no del giro principal del negocio?
Aquí radica la dimensión cualitativa de la contabilidad: la información financiera no solo debe ser exacta en sus operaciones matemáticas, sino también relevante, fidedigna, comprensible y comparable. Las cifras le dicen a los directores, bancos e inversionistas qué sucedió; la narrativa cualitativa les explica cómo, por qué y qué riesgos futuros implica.
Naturaleza jurídica y técnica: Una parte integrante e indivisible
Existe una idea equivocada en algunas organizaciones que consideran las notas explicativas como un «anexo opcional» o un complemento de relleno que se redacta a última hora para cumplir con la auditoría. Desde el punto de vista legal y normativo, esto es un error grave.
La Norma Internacional de Contabilidad N° 1 (NIC 1), que rige la Presentación de Estados Financieros bajo el estándar NIIF / IFRS, establece con claridad que el conjunto completo de estados financieros está compuesto por:
- El Estado de Situación Financiera (Balance General) al final del periodo.
- El Estado del Resultado y Otro Resultado Integral del periodo.
- El Estado de Cambios en el Patrimonio del periodo.
- El Estado de Flujos de Efectivo del periodo.
- Las Notas, que comprenden un resumen de las políticas contables significativas y otra información explicativa.
[ Balance General ] + [ Estado de Resultados ] + [ Flujo de Efectivo ]
                                  |
                   (Vinculación directa e indivisible)
                                  v
                [ NOTAS ACLARATORIAS Y EXPLICATIVAS ]
Técnica y jurídicamente, las notas forman un todo indivisible con los estados cuantitativos. Un balance general presentado sin sus respectivas notas no cumple con el estándar IFRS y carece de validez legal ante entidades fiscalizadoras (como la Comisión para el Mercado Financiero o el Servicio de Impuestos Internos en Chile), bancos y auditores externos.
Si una cifra en el balance no cuenta con su referencia cruzada hacia la nota explicativa que detalle el método de cálculo, las hipótesis asumidas y los riesgos asociados, el informe financiero se considera incompleto e induce a error a quienes deben tomar decisiones basadas en él.
Objetivo de este artículo
El propósito de esta guía es desmitificar la complejidad del marco normativo y ofrecer una hoja de ruta clara, metodológica y práctica para la redacción, estructuración e interpretación de las notas aclaratorias en el entorno empresarial actual.
A lo largo de este artículo, usted aprenderá a:
- Comprender qué exige la norma IFRS al momento de revelar información sin caer en el exceso de tecnicismos inútiles.
- Estructurar el orden lógico de las notas (desde la identificación de la empresa hasta las contingencias futuras).
- Aplicar el principio de materialidad o importancia relativa para decidir qué revelar y qué omitir.
- Redactar desgloses claros para partidas complejas como cuentas por cobrar, pasivos financieros, impuestos diferidos y estimaciones de la gerencia.
- Evitar los errores más comunes que suelen derivar en observaciones durante los procesos de auditoría externa.
Marco Normativo y Principios de Revelación
Para redactar notas claras y de alta calidad contable, no basta con listar datos de forma desordenada. Es necesario entender el marco técnico que regula su emisión y los principios que determinan qué se debe publicar y cómo debe estructurarse.
El estándar internacional (NIIF / IFRS): Requisitos de la IASB
Las Normas Internacionales de Información Financiera (NIIF o IFRS), emitidas por la International Accounting Standards Board (IASB), establecen el lenguaje contable global utilizado por empresas en más de 140 países.
Dentro de este marco, el IASB exige que las notas cumplan con tres pilares de revelación (disclosures):
- Explicar las bases de medición: Exponer de forma transparente si un activo se valorizó a su costo histórico, a su valor razonable (fair value) o a su valor neto realizable.
- Revelar políticas contables aplicadas: Detallar las reglas específicas elegidas por la gerencia para registrar sus transacciones (por ejemplo, cómo se reconoce el ingreso de un contrato de construcción de largo plazo).
- Proporcionar información complementaria requerida por normas específicas: Cada norma individual (como la NIC 16 para maquinaria o la NIIF 9 para instrumentos financieros) incluye una lista de revelaciones obligatorias en notas para asegurar la transparencia del rubro.
El principio de materialidad o importancia relativa: Revelar lo importante sin saturar
Uno de los mayores problemas en la preparación de informes financieros es caer en alguno de estos dos extremos: omitir datos críticos o saturar el informe con información irrelevante.
Para evitar esto, el estándar internacional establece el principio de Materialidad o Importancia Relativa:
Un dato es material o tiene importancia relativa si su omisión, error o enmascaramiento puede influir razonablemente en las decisiones económicas que toman los usuarios analizando los estados financieros.
[ Información Irrelevante ]  --->  Satura e inhabilita la lectura
[ Información Material ]     --->  Aporta valor claro para la decisión del usuario
[ Información Omitida ]      --->  Induce a error o falsa apreciación
¿Cómo aplicar la materialidad en las notas?
- Criterio Cuantitativo: Se evalúa la magnitud del monto en relación con el patrimonio, las ventas o la utilidad de la empresa. Por ejemplo, una demanda judicial por $50.000.000 puede ser insignificante para un banco corporativo, pero crítica e influyente para una PYME con un patrimonio de $100.000.000.
- Criterio Cualitativo: A veces, el monto en dinero es pequeño, pero la naturaleza del evento es altamente relevante. Una transacción con el Gerente General de la empresa o la firma de una garantía corporativa para una filial debe revelarse siempre, independientemente de la cifra, por el impacto en el gobierno corporativo.
Regla de oro: Si un detalle no ayuda al usuario a entender la salud financiera ni afecta su decisión sobre el negocio, no debe incluirse en la nota. Copiar de forma automática párrafos genéricos del manual de normas solo oscurece la lectura.
Orden sistemático y referencias cruzadas
Las notas a los estados financieros no son relatos independientes; forman un mapa interconectado con el Balance General, el Estado de Resultados, el Estado de Cambios en el Patrimonio y el Flujo de Efectivo.
Para garantizar la navegabilidad del informe, la NIC 1 exige cumplir con dos reglas de diseño:
Orden Sistemático
Las notas deben presentarse siguiendo una secuencia lógica que guíe al lector desde lo general hacia lo particular:
- Información general: Quién es la empresa y a qué se dedica.
- Bases de preparación: Cumplimiento IFRS y moneda de presentación.
- Políticas contables: Criterios aplicados.
- Desgloses cuantitativos: Detalle cifra por cifra de los saldos del balance.
- Otras revelaciones: Contingencias, riesgos e hitos posteriores.
Referencias Cruzadas (Cross-Referencing)
Cada renglón o partida que figure en las cifras del Balance General o Estado de Resultados debe llevar al lado un número que indique exactamente qué nota explica su composición.
| Estado de Situación Financiera | Nota Ref. | Año 2026 ($) | Año 2025 ($) |
| Efectivo y equivalentes al efectivo | Nota 4 | $45.200.000 | $32.100.000 |
| Deudores comerciales y otras cuentas por cobrar | Nota 5 | $128.500.000 | $110.000.000 |
| Propiedades, Planta y Equipo | Nota 8 | $450.000.000 | $480.000.000 |
Si el lector desea entender por qué las Propiedades, Planta y Equipo cayeron de $480 a $450 millones, simplemente debe acudir a la Nota 8, donde encontrará el cuadro de adiciones, ventas del ejercicio y la depreciación del periodo.
Estructura y Orden de Presentación Recomendado (NIC 1)
Para que los estados financieros sean comprensibles y ordenados, la NIC 1 sugiere una secuencia lógica para la presentación de las notas. A continuación se detalla cada una de estas secciones explicadas en un lenguaje práctico y directo.
Nota 1: Identificación de la entidad y objeto social
La primera nota le explica al lector quién es la empresa que emite el reporte y a qué se dedica.
- Razón social y forma jurídica: Indica el nombre legal registrado (por ejemplo, «Comercializadora del Sur S.A.») y si se trata de una sociedad anónima, una sociedad de responsabilidad limitada u otra figura jurídica.
- Domicilio legal y país de constitución: Especifica la dirección de la casa matriz y la jurisdicción bajo cuyas leyes opera la entidad.
- Descripción de las actividades principales: Detalla el giro o modelo de negocio (por ejemplo, «la fabricación y distribución de productos lácteos en el mercado nacional»). Si la empresa forma parte de un grupo económico empresarial, se menciona la sociedad matriz directa y la controladora final.
Nota 2: Bases de preparación y declaración de cumplimiento
Esta nota establece el marco normativo y las reglas del juego bajo las cuales se prepararon las cifras.
- Declaración de cumplimiento IFRS: La gerencia declara de manera explícita, directa y sin reservas que los estados financieros han sido preparados siguiendo las Normas Internacionales de Información Financiera (NIIF / IFRS).
- Moneda funcional y de presentación: Define la moneda del entorno económico principal donde opera la empresa (por ejemplo, Peso Chileno – CLP, o Dólar Estadounidense – USD) y la moneda en la cual se presentan los informes financieros.
- Uso de estimaciones y juicios de la gerencia: Se aclara que, para medir ciertos activos y pasivos, la administración debe realizar supuestos sobre el futuro (por ejemplo, estimar la vida útil de una máquina o calcular la probabilidad de cobro de un crédito), explicando que los resultados reales futuros podrían variar respecto a dichas estimaciones.
Nota 3: Resumen de las políticas contables significativas
En esta sección se explican los criterios técnicos elegidos por la administración para registrar cada transacción dentro de la contabilidad.
- Criterios de reconocimiento: Aclara cuándo se registra un evento contable. Por ejemplo, en las ventas, se especifica si el ingreso se reconoce al despachar el producto o al entregarlo conforme al cliente (transferencia del control).
- Bases de medición: Detalla la metodología utilizada para asignar valor a las partidas:
- Costo histórico: Registrar el bien al precio pagado originalmente al adquirirlo.
- Valor razonable (Fair Value): Actualizar el valor de un activo o pasivo según su precio de mercado a la fecha del balance.
- Métodos de depreciación y amortización: Especifica el método aplicado (por ejemplo, línea recta) para distribuir el costo de la maquinaria o software a lo largo de su vida útil estimada.
Notas de desglose cuantitativo
Corresponden al núcleo numérico explicativo del informe. Cada número presentado en el Balance General, el Estado de Resultados y el Flujo de Efectivo se abre en un cuadro analítico comparativo entre el ejercicio actual y el anterior.
[ Balance General: Propiedades, Planta y Equipo = $450.000.000 ]
                                 |
                                 v
[ Nota 8: Cuadro Analítico de Propiedades, Planta y Equipo ]
+ Saldo Inicial:       $480.000.000
+ Compras del año:     $ 20.000.000
- Depreciación año:   ($ 50.000.000)
= Saldo Final:         $450.000.000
- Desglose de Activos: Cuadros detallados de efectivo en bancos, antigüedad de cuentas por cobrar, desglose de inventarios por tipo de producto y movimientos de activos fijos.
- Desglose de Pasivos y Patrimonio: Tablas con los vencimientos de créditos bancarios, tasas de interés contratadas, cuentas por pagar a proveedores y composición del capital social.
- Desglose de Ingresos y Gastos: Apertura de las ventas por línea de negocio o zona geográfica, así como la clasificación analítica de los costos de ventas y gastos de administración.
Notas de información no financiera y contingencias
En esta sección final se revelan factores y compromisos operativos que no figuran en los libros contables principales, pero que representan un impacto crítico para el futuro del negocio.
- Riesgos y garantías: Información sobre hipotecas constituidas sobre bienes de la empresa, prendas sobre inventarios o avales otorgados a terceros.
- Compromisos futuros: Contratos de arrendamiento de largo plazo signed, órdenes de compra de maquinaria ya comprometidas que aún no se han recibido.
- Pasivos contingentes: Revelación de demandas judiciales pendientes (por ejemplo, juicios laborales o reclamos tributarios) donde la probabilidad de desembolso es posible pero no cierta, explicando el origen del litigio y el impacto económico estimado.
Desglose de Notas Clave y Áreas de Mayor Impacto
Ciertas cuentas de los estados financieros concentran el mayor interés de auditores, analistas e inversionistas. A continuación, se detallan las cinco notas técnicas más críticas y cómo deben explicarse de manera transparente.
Efectivo y equivalentes al efectivo
Esta nota no se limita a mostrar cuánto dinero hay en las cuentas bancarias; debe explicar la disponibilidad real de esos fondos y la estrategia de liquidez de la empresa.
- Composición de los saldos: Desglose entre dinero en caja, depósitos a la vista en bancos e inversiones de corto plazo (como fondos mutuos o depósitos a plazo) que vencen en menos de 90 días.
- Restricciones sobre el efectivo: Revelar si existen saldos embargados, vales vista en garantía por licitaciones o fondos comprometidos que no se pueden usar libremente para la operación diaria.
- Política de gestión de liquidez: Explicar cómo la gerencia asegura tener el dinero suficiente para cubrir las obligaciones de corto plazo sin incurrir en costos de financiamiento excesivos.
Cuentas por cobrar y deterioro (NIIF 9)
Bajo la norma NIIF 9, las cuentas por cobrar no se registran por lo que se espera cobrar, sino deduciendo una estimación de lo que podría no cobrarse.
[ Saldo Bruto Cuentas por Cobrar ] - [ Estimación de Pérdida Esperada (NIIF 9) ] = [ Activo Neto Realizable ]
- Modelo de Pérdida Esperada: Explicar el método que utiliza la empresa para calcular el riesgo de no pago. A diferencia del modelo antiguo (que esperaba a que el cliente cayera en mora para castigar la cuenta), la NIIF 9 exige calcular una tasa de incobrabilidad probable desde el primer día en que se emite la factura, basándose en la historia de pagos y las variables económicas futuras.
- Análisis de antigüedad de la cartera (Aging): Incluir una tabla comparativa que desglose las cuentas en tramos de morosidad:
| Estado de la Cartera | Año 2026 ($) | Año 2025 ($) | Tasa de Deterioro Aplicada |
| Al día (sin vencer) | $80.000.000 | $70.000.000 | 0,5% |
| Vencido 1 a 30 días | $25.000.000 | $20.000.000 | 2,0% |
| Vencido 31 a 90 días | $15.000.000 | $12.000.000 | 10,0% |
| Vencido más de 90 días | $8.500.000 | $8.000.000 | 60,0% |
| Total Bruto | $128.500.000 | $110.000.000 | — |
| Menos: Deterioro Acumulado | ($7.200.000) | ($5.900.000) | — |
| Total Neto en Balance | $121.300.000 | $104.100.000 | — |
Propiedades, Planta y Equipo (NIC 16)
Esta nota detalla el activo fijo de la compañía (terrenos, edificios, maquinaria, vehículos y equipos computacionales) y su desgaste en el tiempo.
- Métodos y vidas útiles: Especificar el criterio de desgaste (habitualmente línea recta) y los años de vida útil asignados a cada categoría (por ejemplo: Edificios 30 años, Maquinaria 10 años, Vehículos 5 años).
- Movimientos del periodo: Presentar un cuadro con el saldo inicial, las compras del año (adiciones), los activos vendidos o dados de baja, y el gasto por depreciación del ejercicio.
- Evaluación de deterioro de valor (Impairment – NIC 36): Explicar si existieron indicios de que un activo valía menos que su saldo en libros (por obsolescencia tecnológica o caída de mercado) y si se debió castigar su valor.
- Criterio de revaluación: Indicar si los activos se registran al costo histórico o si los terrenos y edificios se revalúan periódicamente a valor de mercado según tasaciones profesionales.
Pasivos financieros y estructura de deuda
Es la nota donde se expone cómo se financia la empresa y cuáles son sus compromisos de pago con bancos e instituciones financieras.
- Condiciones de la deuda: Desglosar los créditos vigentes, indicando las instituciones acreedoras, los tipos de moneda, las tasas de interés aplicadas (fijas o variables) y los avales o garantías otorgadas.
- Calendario de vencimientos: Presentar una tabla que demuestre la exigibilidad de la deuda en el tiempo (cuánto vence a menos de 1 año, entre 1 y 5 años, y a más de 5 años).
- Resguardos financieros (Covenants): Revelar las cláusulas exigidas por los bancos para mantener los créditos activos (por ejemplo: «Mantener un nivel de endeudamiento sobre patrimonio no superior a 1,5»). Se debe declarar explícitamente si la empresa cumplió o no con estos indicadores al cierre del ejercicio.
Impuesto a la renta e impuestos diferidos (NIC 12)
El gasto por impuesto que figura en la contabilidad raras veces coincide de forma exacta con la multiplicación de la utilidad contable por la tasa tributaria legal (como el 27% del Impuesto de Primera Categoría en Chile). Esta nota explica esa diferencia.
Si la empresa registra una estimación de deudas incobrables que el SII no le permite deducir aún, se genera un Activo por Impuesto Diferido (un derecho a crédito fiscal futuro).
Conciliación de la tasa de impuesto: Un cuadro explicativo que parte desde la utilidad contable antes de impuesto y ajusta los gastos rechazados (no deducibles) y los ingresos exentos hasta llegar al gasto por impuesto real del ejercicio.
Impuestos Diferidos: Explicar las diferencias temporarias entre los criterios contables IFRS y las reglas fiscales del Servicio de Impuestos Internos (SII). Por ejemplo:
Si la empresa deprecia una máquina de forma acelerada para fines tributarios pero de forma normal para fines IFRS, se genera un Pasivo por Impuesto Diferido (una deuda de impuesto que se pagará en el futuro).
Revelaciones Críticas: Incertidumbres, Juicios y Eventos Posteriores
Existen áreas en los estados financieros donde las cifras no surgen de un cálculo exacto o comprobante directo, sino de estimaciones, proyecciones y evaluaciones de riesgos futuros. Las notas agrupadas en esta sección son esenciales para que los usuarios comprendan las decisiones más complejas tomadas por la gerencia y los posibles eventos que podrían transformar la situación económica de la empresa en el corto plazo.
Juicios de la gerencia y fuentes clave de estimación
Para preparar estados financieros bajo NIIF / IFRS, la administración debe realizar supuestos sobre el futuro. Cuando estos supuestos involucran una incertidumbre alta y existe el riesgo de que el próximo año se deba realizar un ajuste significativo a los valores reportados, la norma exige explicar abiertamente qué supuestos se usaron y por qué.
- Evaluación de continuidad de negocio (Going Concern): Revelar los juicios donde la gerencia analizó si la empresa tiene la capacidad financiera para seguir operando durante los próximos 12 meses.
- Cálculo de vidas útiles y valores residuales: Explicar las hipótesis que respaldan por qué una planta industrial o infraestructura se depreciará en 15 y no en 30 años.
- Recuperabilidad de activos intangibles y Plusvalía (Goodwill): Detallar las tasas de descuento y las proyecciones de flujo de caja utilizadas para verificar que una marca adquirida o una línea de negocio no ha perdido su valor de mercado.
Provisiones, pasivos contingentes y activos contingentes (NIC 37)
Esta nota aborda situaciones inciertas donde la empresa enfrenta reclamos, disputas legales u obligaciones ambientales, clasificándolas según su grado de probabilidad de ocurrencia:
                  ¿PROBABILIDAD DE SALIDA DE DINERO?
                                  |
     +----------------------------+----------------------------+
     |                                                         |
Probable (> 50%)                                         Posible (10% - 50%)
     |                                                         |
     v                                                         v
REGISTRA PROVISIÓN EN BALANCE                             REVELA NOTA CONTINGENTE
(Gasto y Pasivo estimado)                                 (Sólo texto explicativo)
- Provisiones (Probable): Si es probable (más del 50% de probabilidad) que la empresa deba desembolsar dinero y el monto se puede estimar con fiabilidad, se registra un pasivo en el balance. Ejemplo: Un juicio laboral pericialmente perdido donde solo falta la sentencia formal.
- Pasivos Contingentes (Posible): Si la pérdida es posible pero no probable (o el monto no se puede medir con certeza), no se registra pasivo en las cifras del balance, pero se revela detalladamente en esta nota. Ejemplo: Un reclamo tributario del Servicio de Impuestos Internos o una demanda ambiental en etapa inicial.
- Activos Contingentes: Si la empresa es quien demandó a un tercero y espera recibir una indemnización, no puede registrar el ingreso por prudencia hasta que el cobro sea un hecho prácticamente seguro. Solo se menciona en notas si el beneficio económico es altamente probable.
Hechos ocurridos después del periodo sobre el que se informa (NIC 10)
Entre la fecha de cierre del balance (por ejemplo, el 31 de diciembre de 2025) y la fecha en que la gerencia autoriza la publicación de los estados financieros (por ejemplo, el 15 de marzo de 2026), ocurren eventos que pueden afectar la interpretación de las cifras. La NIC 10 divide estos hechos en dos categorías:
Eventos que implican ajuste
Son hechos que entregan evidencia adicional sobre condiciones que ya existían al 31 de diciembre. Exigen modificar los números presentados en el balance.
- Ejemplo: La quiebra en febrero de un cliente importante que acumulaba una deuda no pagada desde noviembre. Como la insolvencia ya se gestaba al cierre del año, se debe aumentar la provisión por deterioro del ejercicio 2025.
Eventos que NO implican ajuste
Son eventos significativos provocados por condiciones que nacieron completamente después de la fecha de cierre. No modifican las cifras del balance presentado, pero deben revelarse obligatoriamente en esta nota si su omisión afectaría las decisiones de los usuarios.
- Ejemplo: La destrucción de una planta productiva por un incendio o terremoto ocurrido en febrero, la compra de una nueva empresa competidora en enero, o una emisión masiva de bonos corporativos a principios de año.
Transacciones con partes relacionadas (NIC 24)
Cuando una empresa realiza negocios con partes vinculadas (su casa matriz, filiales, empresas con los mismos socios, directores o ejecutivos clave), existe el riesgo de que los precios o condiciones contratadas no correspondan a los valores de mercado.
Para garantizar la transparencia ante minoristas, bancos y fiscalizadores, la NIC 24 exige transparentar:
- Relaciones de control: Identificar claramente a la sociedad matriz y a la entidad controladora final del grupo.
- Saldos y transacciones del periodo: Cuadro comparativo con las ventas, compras, arriendos, préstamos y garantías otorgadas entre partes relacionadas durante el año.
- Condiciones de las operaciones: Declarar si las transacciones se realizaron en términos equivalentes a los que prevalecen en operaciones hechas a precios de mercado de mercado libre.
- Remuneración del personal clave de la gerencia: Revelar la compensación total otorgada a los directores y gerentes principales (sueldos, bonos de desempeño, indemnizaciones y pagos basados en acciones).
Errores Comunes y Malas Prácticas en la Redacción de Notas
Incluso en empresas con departamentos contables experimentados, la redacción de las notas aclaratorias suele convertirse en un proceso automático donde se cometen fallas recurrentes. Reconocer y corregir estas malas prácticas es fundamental para evitar reparos de auditoría, observaciones de los entes fiscalizadores o pérdida de credibilidad ante las instituciones financieras.
El riesgo del «Copiar y Pegar»: Uso de plantillas genéricas
Uno de los errores más difundidos en la preparación de informes bajo IFRS es utilizar plantillas estandarizadas o copiar de manera textual la memoria del año anterior sin adaptar el contenido a las transformaciones del ejercicio actual.
- El problema: Insertar párrafos teóricos sobre normas que la empresa ni siquiera aplica (por ejemplo, detallar la política contable de exploración minera en una empresa que se dedica exclusivamente al comercio minorista).
- El impacto: La nota pierde totalmente su función explicativa y transmite la sensación de ser un mero trámite administrativo desconectado de la realidad. Si la empresa cambió su modelo de negocios, renegoció contratos clave o adquirió nueva tecnología, la nota debe reflejar esa historia específica y no un texto genérico de manual.
Omisión de la gestión de riesgos financieros (NIIF 7)
La norma NIIF 7 exige que la empresa no solo muestre sus saldos de deuda o caja, sino que explique a qué riesgos de mercado está expuesta y cómo los gestiona la administración. Un error habitual es omitir los análisis de sensibilidad.
- Riesgo de Tipo de Cambio: Si la empresa tiene deudas en dólares pero vende en moneda local, la nota debe incluir una tabla de sensibilidad que responda cuantitativamente: «¿Qué le ocurre a la utilidad y al patrimonio si el tipo de cambio sube o baja un 10%?».
- Riesgo de Tasa de Interés: Detallar cómo impacta en el flujo de caja una variación en las tasas flotantes de los créditos bancarios vigentes.
- Riesgo de Crédito y Liquidez: No basta con decir que la empresa «gestiona su riesgo»; se debe presentar la concentración de clientes (por ejemplo, si el 40% de la venta depende de un solo comprador) y la tabla de vencimientos de pasivos para demostrar que habrá caja suficiente para pagar.
Incongruencia de datos entre el balance y las notas
Nada destruye más rápido la confianza de un auditor o analista financiero que encontrar discrepancias numéricas entre las cifras presentadas en los estados financieros principales y los desgloses de las notas explicativas.
[ Balance General ]  ----------------------------------->  Propiedades, Planta y Equipo: $450.000.000
                                                                       |
                                                                  (DISCREPANCIA)
                                                                       v
[ Nota 8: Desglose de Activo Fijo ]  ------------------->  Suma Total de la Tabla:       $452.500.000
- Causas comunes: Ajustes de último minuto realizados en el sistema contable o en la planilla del balance que no se actualizaron en los cuadros explicativos de la nota.
- Solución: Implementar un proceso riguroso de cuadre interno y validación de referencias cruzadas (cross-checking) previo a la firma y emisión definitiva de los estados financieros.
Lenguaje ambiguo o excesivamente técnico
El propósito de las notas es aclarar y simplificar, no confundir ni ocultar la información detrás de una redacción criptográfica.
- Exceso de tecnicismos inútiles: Transcribir artículos completos de la norma contable sin explicar cómo afectan concretamente a la empresa en la práctica.
- Redacción ambigua o evasiva: Usar frases vagas como «la empresa mantiene algunos litigios menores que se resolverán oportunamente» en lugar de aportar datos precisos: qué se demanda, cuál es el monto reclamado y cuál es la opinión del asesor legal independiente.
- El principio de claridad: Las notas deben estar redactadas en un lenguaje profesional, accesible y directo. Un buen informe financiero permite que un tercero independiente (un analista de riesgos de un banco o un inversionista) entienda la situación económica del negocio sin necesidad de adivinar el contexto.
Conclusiones
La transparencia cualitativa como activo estratégico
Las notas aclaratorias a los estados financieros son mucho más que un requisito formal de cumplimiento normativo ante auditores y organismos de control. En el entorno económico actual, constituyen la memoria explicativa y estratégica que transforma una estructura numérica estática en una narrativa transparente sobre la salud, resiliencia y proyección del negocio. Una nota redactada con claridad, sustento técnico y apego a la realidad operativa reduce la incertidumbre de los analistas, fortalece la confianza de los inversionistas y mejora el perfil de riesgo de la compañía frente al sistema financiero.
Hacia un modelo de revelación eficiente y con sentido
El verdadero desafío para las direcciones de finanzas (CFOs) y equipos contables no radica en acumular decenas de páginas con texto estándar, sino en aplicar con rigor el principio de materialidad o importancia relativa. Eliminar el texto de relleno normativo y concentrar el esfuerzo técnico en las áreas de mayor impacto —como las estimaciones de la gerencia, los modelos de deterioro de cartera (NIIF 9), la estructura de covenants y los pasivos contingentes (NIC 37)— permite construir informes contables que aportan valor real, previenen observaciones en auditorías externas y aseguran una toma de decisiones informada.
Anexos
Glosario de términos contables clave
- Materialidad / Importancia Relativa: Umbral cuantitativo o cualitativo según el cual la omisión o error en la revelación de un dato puede influir en las decisiones de los usuarios de los estados financieros.
- Moneda Funcional: La moneda del entorno económico principal en el que opera la entidad (donde genera y emplea fundamentalmente su efectivo).
- Covenants (Resguardos Financieros): Compromisos contractuales asumidos por la empresa ante acreedores bancarios o tenedores de bonos (ej. mantener un ratio máximo de endeudamiento).
- Impairment (Deterioro de Valor): Pérdida de valor económico que se reconoce cuando el importe en libros de un activo supera a su monto recuperable (vía uso o venta).
- Diferencias Temporarias: Divergencias entre el valor en libros de un activo o pasivo en el balance contable y su base fiscal, las cuales dan origen a impuestos diferidos (NIC 12).
- Partes Relacionadas: Personas o entidades vinculadas a la empresa que reporta (matrices, filiales, personal clave de la gerencia o accionistas con influencia significativa).
Lista de Chequeo (Checklist) para la revisión de notas bajo IFRS
Use este checklist de verificación rápida antes de la emisión definitiva de los estados financieros:
- [ ] Identificación: ¿Se detalló la razón social, domicilio legal, país de constitución y giro principal de la entidad en la Nota 1?
- [ ] Declaración explícita: ¿Incluye la Nota 2 una declaración clara, sin reservas y explícita de cumplimiento de las IFRS/NIIF?
- [ ] Referencias cruzadas: ¿Cada cifra del Balance General y Estado de Resultados cuenta con su número de nota asignado y coincidente?
- [ ] Criterio de materialidad: ¿Se eliminaron los textos de relleno sobre políticas o normas que la empresa no aplica?
- [ ] Cuadre numérico: ¿Los saldos finales de los cuadros analíticos de las notas coinciden al 100% con los renglones del balance principal?
- [ ] Deterioro de cartera (NIIF 9): ¿Se expone la matriz de pérdidas esperadas y la tabla de antigüedad de las cuentas por cobrar?
- [ ] Pasivos y Covenants: ¿Se desglosaron las tasas de interés, calendarios de vencimiento y el grado de cumplimiento de las cláusulas bancarias?
- [ ] Hechos posteriores (NIC 10): ¿Se evaluaron los eventos ocurridos entre la fecha de cierre y la fecha de autorización para la emisión de los estados financieros?
En definitiva, elaborar notas aclaratorias rigurosas y transparentes no es un simple trámite administrativo, sino una oportunidad estratégica para comunicar el verdadero valor y la solidez de la empresa. Al priorizar la claridad cualitativa, la coherencia cuantitativa y el contexto real del negocio, los estados financieros se convierten en una herramienta viva de gobierno corporativo, capaz de generar confianza genuina en el mercado, simplificar los procesos de auditoría y respaldar la toma de decisiones financieras en el entorno actual.